Investigación: Las marcas blancas alcanzan una cuota del 50% en los principales mercados de bienes de consumo de alta rotación en Europa. – DISCOUNT RETAIL CONSULTING
Investigación: Las marcas blancas alcanzan una cuota del 50% en los principales mercados de bienes de consumo de alta rotación en Europa.
Por primera vez, las marcas blancas de los minoristas han alcanzado el 50 % de las unidades vendidas en los principales mercados europeos de bienes de consumo de alta rotación (Francia, Alemania, Italia, Países Bajos, España y Reino Unido), lo que supone un punto de inflexión estructural para el sector.
Según el último análisis de Circana, el crecimiento se ha mantenido constante desde 2021, con un incremento de más de tres puntos porcentuales. Se prevén nuevos avances en 2026, impulsados por la persistente presión inflacionaria y la continua evolución de las compras digitales.
CUOTAS DE MERCADO Y RENDIMIENTO
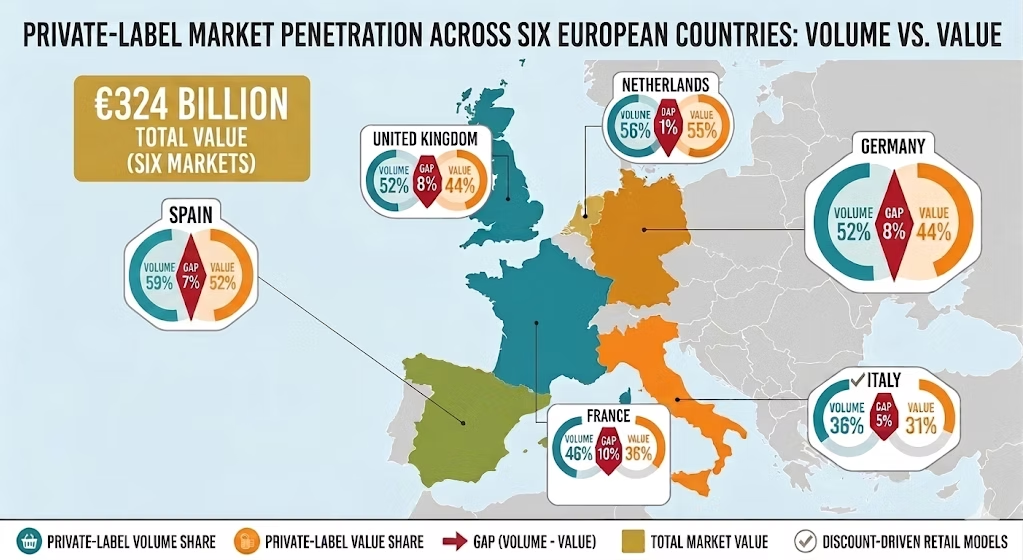
En varios países, los productos de marca blanca ya representan más de la mitad del volumen total.
Participación en el volumen (%)
Participación en el valor (%)
España
Volumen 59%
Valor 52%
Países Bajos
56%
55%
Alemania
52%
44%
Reino Unido
52%
44%
Francia
46%
36%
Italia
36%
31%
¿POR QUÉ EXISTE UNA DIFERENCIA TAN GRANDE ENTRE LOS PRINCIPALES PAÍSES EUROPEOS?
País
Brecha volumen/valor
(Puntos porcentuales)
Interpretación
Alemania
8%
Dominio de los descuentos duros:
El «efecto Aldi/Lidl» mantiene los precios extremadamente bajos; las marcas blancas son la opción por defecto para los compradores que buscan ahorrar.
Reino Unido
8%
Expansión Premium:
Si bien la diferencia es amplia debido a las intensas guerras de precios, los minoristas del Reino Unido lideran en marcas propias «premium», lo que les ayuda a mantener un alto volumen de ventas.
10%
Presión promocional:
Francia presenta la mayor brecha. Las marcas nacionales utilizan promociones agresivas para competir, lo que obliga a las marcas blancas a bajar aún más los precios para mantenerse relevantes.
España
7%
Alta lealtad:
Minoristas como Mercadona han creado marcas propias en las que los consumidores confían tanto como (o más que) las marcas nacionales.
Italia
5%
Patrimonio de la marca:
La brecha es menor porque las marcas blancas aún no han penetrado en categorías de mayor valor, como los productos frescos de charcutería o los productos especializados.
Países Bajos
1%
Captura de valor:
Una eficiencia asombrosa; las marcas blancas tienen aquí precios y posicionamiento prácticamente idénticos a los de las marcas nacionales.
LA INFLACIÓN Y LA IA ACELERA EL CRECIMIENTO
El crecimiento está estrechamente ligado al entorno macroeconómico. El aumento del coste de la vida está empujando a los hogares hacia alternativas más asequibles, mientras que los fabricantes de marcas reconocidas siguen repercutiendo las subidas de precios.
Otros factores que impulsan el crecimiento son las compras en línea y la inteligencia artificial. Los entornos minoristas impulsados por IA priorizan cada vez más los productos que ofrecen la mejor relación calidad-precio, lo que favorece indirectamente a las marcas blancas.
LOS MINORISTAS EJECUTAN UNA ESTRATEGIA GANADORA
Circana, que realiza un seguimiento de millones de referencias en más de 230 categorías de productos de gran consumo, destaca cómo los minoristas han logrado mantener precios competitivos al tiempo que garantizan una alta calidad.
Las marcas blancas también están captando tendencias clave de consumo, como productos para la salud, alimentos ricos en proteínas y nutrición funcional. Esta agilidad permite a las marcas minoristas superar a los fabricantes tradicionales. La comunicación digital resulta igualmente crucial. Plataformas de redes sociales como TikTok permiten a los minoristas llegar a consumidores más jóvenes, quienes tienden a ser menos fieles a las marcas consolidadas.
GUERRA DE PRECIOS Y PRESIÓN PROMOCIONAL
El sector está experimentando una creciente presión promocional. Actualmente, el 34 % de las ventas de fabricantes de marcas reconocidas se realizan mediante promociones, en comparación con solo el 14 % de las marcas blancas, lo que pone de manifiesto una estrategia de precios mucho más agresiva por parte de los productores. Sin embargo, esta fuerte dependencia de las promociones resulta cada vez más insostenible, especialmente en un contexto de márgenes ya reducidos.
CATEGORÍAS CLAVE DE CRECIMIENTO
El crecimiento de las marcas blancas está impulsado principalmente por el sector de alimentos y bebidas, con un desempeño particularmente sólido en comidas preparadas, refrigerios, bebidas y productos lácteos.
El segmento del agua mineral también es muy dinámico, impulsado por precios competitivos, promociones impactantes, ediciones limitadas y estrategias de marketing específicas. Por el contrario, las categorías de productos no alimenticios siguen enfrentándose a una mayor competencia por parte de fabricantes de marcas reconocidas.
PERSPECTIVA
Se prevé que las tensiones geopolíticas y el aumento de los costes en toda la cadena de suministro —desde fertilizantes y materias primas hasta transporte y distribución— intensifiquen aún más la crisis del coste de la vida en la segunda mitad del año.
En este contexto, los productos de marca blanca están llamados a reforzar su ventaja competitiva, transformando los hábitos de compra de los consumidores europeos de forma estructural y duradera.
Leer más: Las marcas blancas alcanzan el 50% de cuota de mercado en los principales mercados de bienes de consumo de alta rotación en Europa – Italianfood.net

#descuentointeligente #marcaprivada #marcapropia #circana #marcaprivada #productosdeconsumo # penetración #precios #valor #volumen #eu #europa #2025 #drc #descuento #ventaaldetalle #consultoría #ventaaldetallecondescuento # consultoríacomercial #google #twitter #descuentosduros #hd